Les meilleures données de souscription se trouvent à 500 km d'altitude.
Assureurs et analystes du risque découvrent que l'observation orbitale leur apporte une vérité terrain indépendante et actuelle sur les expositions qu'ils tarifent, des aléas catastrophiques aux infrastructures civiles.
Vous tarifez un risque que vous ne voyez pas
Chaque assureur et chaque analyste du risque travaille à partir d'une image du monde qui est, à un degré ou un autre, dépassée. Les données d'exposition sont déclarées par les clients, agrégées à partir de registres publics et assemblées à partir d'enquêtes qui étaient exactes le jour où elles ont été menées et s'éloignent de la réalité un peu plus chaque trimestre. Lorsqu'un cyclone se forme, qu'un fleuve déborde ou qu'un littoral se déplace, le souscripteur apprend souvent les conséquences après le sinistre, et non avant le renouvellement. L'écart entre ce qui figure dans les livres et ce qui existe sur le terrain est l'endroit où les portefeuilles accumulent discrètement un risque que personne n'a tarifé.
Le problème commercial n'est pas une pénurie de modèles. C'est une pénurie de vérité terrain indépendante et actuelle pour les alimenter. Un modèle ne vaut que ce que valent les observations qui le nourrissent, et les observations qui comptent le plus, où les aléas se forment, comment les expositions sont réellement réparties, ce qui a changé depuis la dernière enquête, sont précisément les plus difficiles à collecter à grande échelle et les plus difficiles à croire lorsqu'elles proviennent d'une partie intéressée.
L'orbite change l'économie de ce problème. Un satellite ne se soucie ni de savoir à qui appartient l'exposition qu'il image, ni de savoir si un client a déclaré correctement. Il voit le sol tel qu'il est, à une cadence qu'aucune enquête n'égale, sur des superficies qu'aucune équipe de terrain ne peut couvrir. Pour un assureur ou un cabinet d'analyse, ce n'est pas une curiosité. C'est une source de données de souscription et de surveillance indépendante par construction.
Une vérité terrain, programmée selon vos questions
Le cœur de cette capacité, c'est l'observation de la Terre elle-même. Les satellites d'observation fournissent imagerie électro-optique et radar, détection de changement et renseignement dérivé, programmés selon les questions qui importent à l'acheteur plutôt que filtrés par les priorités d'un tiers. La détection radar en particulier rend les données fiables pour l'analyse du risque : elle image à travers les nuages et de nuit, si bien qu'un aléa qui se forme sous un système orageux reste visible là où l'imagerie optique ne montrerait que la météo.
C'est dans la détection de changement que se concentre la valeur pour la souscription. Ce qui importe à un portefeuille est rarement un instantané ; c'est l'écart entre l'instant présent et la dernière observation, la construction nouvelle dans une plaine inondable, l'érosion côtière qui s'approche d'un actif assuré, le changement d'usage des sols qui a discrètement fait basculer une exposition dans une catégorie d'aléa supérieure. Une imagerie programmée et comparée dans le temps transforme un fichier d'exposition statique en un fichier surveillé.
L'avantage commercial d'un approvisionnement indépendant va plus loin que la qualité des données. Une observation programmée selon vos priorités, issue d'une origine non alignée, est une donnée sur laquelle un assureur peut bâtir un produit sans découvrir plus tard que l'accès dépend de la volonté d'un gouvernement étranger de continuer à partager. Pour une activité de risque, cette continuité fait la différence entre une fonctionnalité et une fondation.
Des aléas observés à mesure qu'ils surviennent
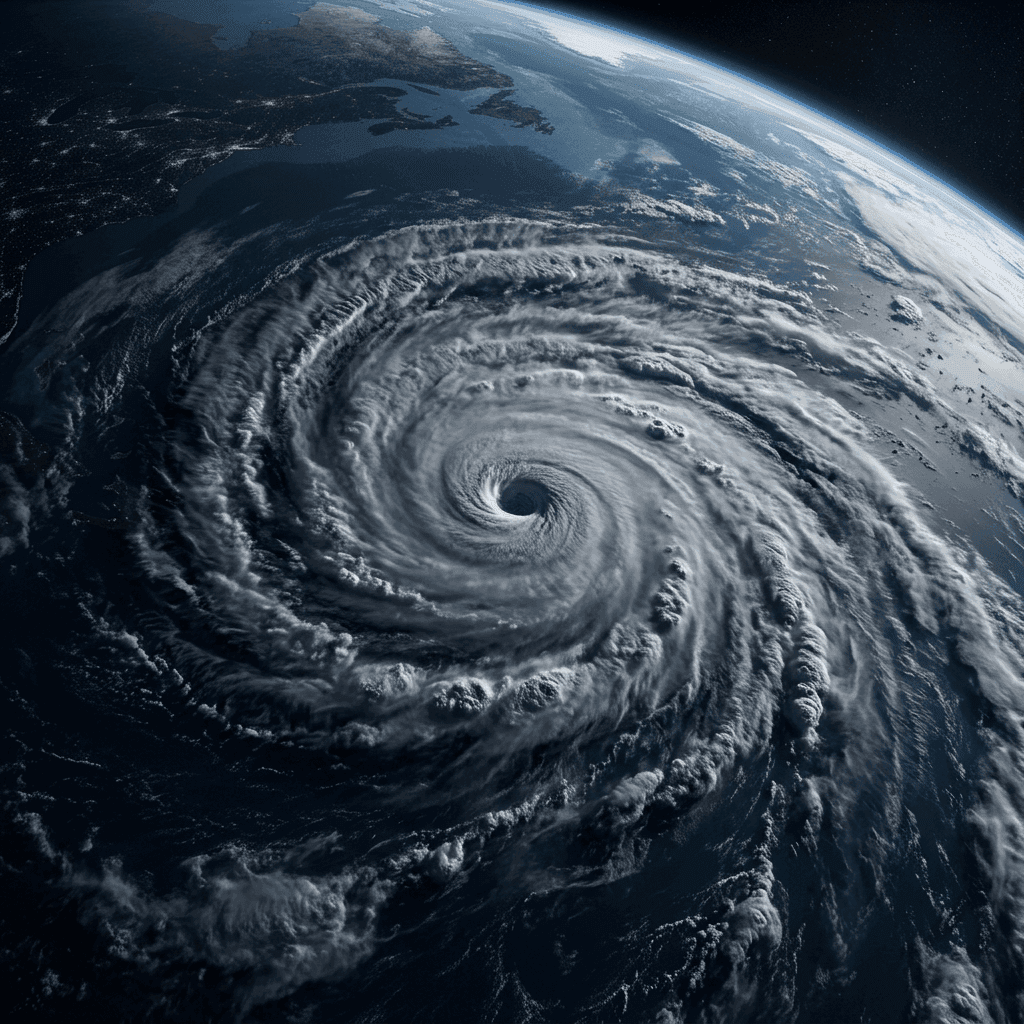
La souscription n'est que la moitié du cycle. L'autre moitié, c'est ce qui se passe lorsqu'un événement se déroule réellement, et là l'image doit être en temps réel. La surveillance du risque de catastrophe fournit une situation opérationnelle en temps réel des cyclones, des inondations et des aléas côtiers, construite à partir de données d'observation de la Terre et de données terrain, et elle est conçue dès l'origine pour servir les assureurs autant que les autorités et les citoyens. Pour un porteur de risque, cela signifie voir un événement se développer sur la géographie d'un portefeuille plutôt que le reconstituer à partir des sinistres après coup.
La valeur apparaît aux deux extrémités d'un événement. Avant qu'il ne frappe, une situation d'aléa en temps réel fait gagner du temps, pour modéliser la perte probable, alerter les assurés, prépositionner la réponse. Après son passage, la même situation soutient une gestion des sinistres plus rapide et mieux fondée, parce que l'étendue et la gravité d'une inondation ou d'une tempête sont observées plutôt que débattues. C'est une aide à la décision qui couvre les phases de préparation, de réponse et de rétablissement, tirée d'une image unique plutôt qu'assemblée à partir de rapports épars.
Pour un cabinet d'analyse qui conçoit des produits destinés au marché de l'assurance, la surveillance des aléas prolonge naturellement la couche d'observation : les mêmes données orbitales et terrain, transformées d'une vue d'exposition statique en un flux d'aléas dynamique. Elle provient de l'équipe de science des données à l'origine des plateformes de pêche, qui applique l'observation de la Terre à la sécurité publique, si bien que la situation d'aléa repose sur une analyse éprouvée et non sur un flux de données reconditionné.
Un seul investissement, plusieurs portefeuilles
La portée des données orbitales dépasse largement une seule branche d'activité, et cette étendue est en elle-même commercialement significative. Les applications spatiales civiles sont tirées d'un atlas de solutions de 734 applications réparties sur 16 secteurs, surveillance des frontières, réponse aux catastrophes, infrastructures énergétiques, planification urbaine et bien d'autres. Pour un assureur ou un cabinet d'analyse, ce catalogue est une carte de produits adjacents : la même infrastructure sous-jacente qui éclaire un portefeuille dommages aux biens peut alimenter une branche infrastructures énergétiques, un produit agricole ou un modèle de risque lié au développement urbain.
Cela importe parce que la capacité spatiale est intensive en capital et que le rendement s'améliore fortement lorsqu'un même investissement sert de nombreux usages. Un acteur qui fonde son analyse sur l'observation orbitale n'achète pas un flux à usage unique ; il achète une infrastructure qui élargit l'ensemble des risques qu'il peut tarifer de manière crédible. Le catalogue d'applications civiles est ce qui transforme une capacité d'observation de niveau défense en un actif commercial étendu.
Unstrat réunit ces capacités comme un canal indépendant et non aligné, une seule voie responsable, du premier briefing à la livraison, avec des données programmées selon les priorités de l'acheteur et sans obligation envers une quelconque grande puissance. Pour une activité de risque, c'est l'avantage discret : des données de souscription actuelles, indépendantes et sur lesquelles vous pouvez bâtir. La meilleure vérité terrain qu'un souscripteur puisse acheter ne se trouve plus du tout au sol.